
 0515 – 74 55 84
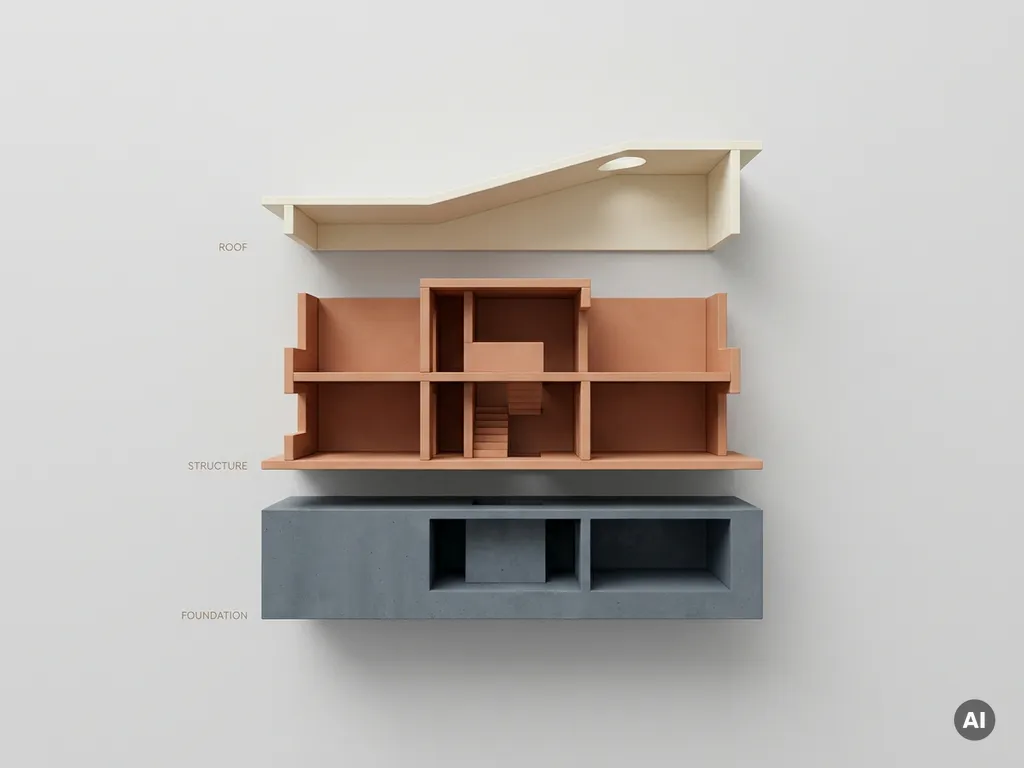
De 30/40/30-regel in de woningbouw is een veelgebruikte betalingsstructuur waarbij kopers nieuwbouwwoningen in drie termijnen betalen: 30% bij de start van de bouw, 40% tijdens de bouwfase, en de resterende 30% bij oplevering. Deze verdeling helpt aannemers om bouwkosten te financieren terwijl kopers hun betalingen kunnen spreiden over de bouwtijd.
Voor veel kopers van nieuwbouwwoningen is deze betalingsregeling de eerste kennismaking met de financiële kant van nieuwbouw. De manier waarop bouwtermijnen worden verdeeld heeft directe invloed op je hypotheek, bouwdepot en maandlasten tijdens de bouwperiode. Hieronder beantwoorden we de belangrijkste vragen over deze financieringsstructuur.
Hoe werkt de 30/40/30-verdeling bij nieuwbouwprojecten?
Bij de 30/40/30-verdeling betaal je als koper de bouwkosten in drie hoofdtermijnen die gekoppeld zijn aan specifieke bouwfases. De eerste 30% wordt gefactureerd bij de start van de bouw, de middelste 40% tijdens de ruwbouwfase, en de laatste 30% bij de oplevering van je woning.
In de praktijk wordt de middelste termijn van 40% vaak opgesplitst in meerdere kleinere betalingen die gekoppeld zijn aan concrete bouwmomenten. Denk hierbij aan het storten van de fundering, het plaatsen van de beganegrondvloer, het bereiken van het hoogste punt, en het wind- en waterdicht maken van de woning. Deze tussentijdse termijnen geven je als koper zicht op de voortgang en zorgen ervoor dat je alleen betaalt voor daadwerkelijk uitgevoerd werk.
De exacte verdeling kan per project verschillen. Sommige aannemers hanteren zes tot tien termijnen die samen optellen tot de totale bouwsom. Het principe blijft echter hetzelfde: betalingen volgen de bouwvoortgang, waarbij de grootste termijnen samenvallen met de meest kostbare bouwfases.
Waarom gebruiken aannemers de 30/40/30-betalingsregeling?
Aannemers gebruiken de 30/40/30-betalingsregeling om hun cashflow tijdens het bouwproces te waarborgen. Bouwprojecten vereisen grote voorinvesteringen in materialen, arbeid en onderaannemers, en deze termijnstructuur zorgt ervoor dat inkomsten gelijk oplopen met uitgaven.
De startbetaling van 30% stelt de aannemer in staat om materialen in te kopen, de bouwplaats in te richten en personeel in te plannen. Zonder deze voorfinanciering zou de aannemer het volledige bedrag moeten voorschieten of extra financieringskosten moeten maken, wat uiteindelijk de bouwprijs zou verhogen.
Voor kopers biedt deze structuur ook voordelen. Je betaalt niet het volledige bedrag vooraf, maar spreidt je betalingen over de bouwperiode. Dit betekent dat je pas de volledige hypotheeklast draagt wanneer de woning daadwerkelijk is opgeleverd. Tijdens de bouwperiode betaal je alleen rente over het reeds opgenomen deel van je hypotheek, wat je maandlasten in die periode beperkt houdt.
De regeling creëert daarnaast een natuurlijk controlemechanisme. Omdat betalingen gekoppeld zijn aan bouwfases, heb je als koper een stok achter de deur als de bouw vertraging oploopt of de kwaliteit niet aan de afspraken voldoet.
Wat zijn de risico’s van de 30/40/30-regel voor kopers?
Het grootste risico voor kopers is het faillissement van de aannemer tijdens de bouw. Wanneer je al 70% hebt betaald maar de woning nog niet is opgeleverd, kun je een aanzienlijk deel van je investering verliezen als de aannemer zijn verplichtingen niet kan nakomen.
Om dit risico te beperken, is in Nederland de Woningborg- of SWK-garantie ontwikkeld. Deze garantieregelingen beschermen kopers tegen financiële schade bij faillissement van de aannemer. Controleer altijd of je nieuwbouwwoning onder een dergelijke garantieregeling valt voordat je het koopcontract tekent.
Een ander risico betreft de timing van termijnbetalingen. Soms worden termijnen gefactureerd voordat het bijbehorende werk volledig is afgerond. Als koper heb je het recht om facturen te controleren en alleen te betalen voor daadwerkelijk uitgevoerd werk. Leg eventuele bezwaren schriftelijk vast en schakel zo nodig een onafhankelijke bouwkundige in voor een tussentijdse inspectie.
Tot slot kunnen vertragingen in de bouw leiden tot langere periodes waarin je dubbele woonlasten hebt, bijvoorbeeld wanneer je huidige huurwoning al is opgezegd maar de nieuwbouwwoning nog niet klaar is. Houd hier rekening mee in je financiële planning en bouw een buffer in.
Hoe verhoudt de 30/40/30-regel zich tot het bouwdepot?
Het bouwdepot is de bankrekening waarop je volledige hypotheekbedrag voor de nieuwbouwwoning wordt gestort. De 30/40/30-termijnen worden vanuit dit depot betaald aan de aannemer, waarbij de bank elke betaling vrijgeeft na ontvangst van de bijbehorende factuur.
Wanneer je een hypotheek afsluit voor nieuwbouw, wordt het totale leenbedrag niet direct aan jou of de aannemer overgemaakt. In plaats daarvan plaatst de bank het geld in een bouwdepot. Over het bedrag dat nog in het depot staat, ontvang je doorgaans rente, terwijl je over het opgenomen deel hypotheekrente betaalt.
Bij elke bouwtermijn stuurt de aannemer een factuur. Je dient deze factuur in bij de bank, die vervolgens het bedrag vanuit het bouwdepot overmaakt naar de aannemer. Dit proces herhaalt zich bij elke termijn totdat het depot leeg is en de woning is opgeleverd.
Het is belangrijk om de termijnen in je koopcontract goed af te stemmen op je hypotheekvoorwaarden. Sommige banken hanteren eigen regels over welke kosten uit het bouwdepot mogen worden betaald. Meerwerk of wijzigingen tijdens de bouw kunnen bijvoorbeeld buiten het oorspronkelijke depot vallen en vereisen aanvullende financiering.
Wanneer wijkt een bouwproject af van de 30/40/30-regel?
Bouwprojecten wijken af van de standaard 30/40/30-verdeling wanneer de complexiteit, omvang of contractvorm van het project een andere betalingsstructuur rechtvaardigt. Bij grotere projecten, zelfbouw of renovaties zie je vaak een fijnmaziger termijnschema met meer betalingsmomenten.
Bij zelfbouwprojecten waarbij je zelf de aannemer aanstuurt, wordt vaak gewerkt met acht tot twaalf termijnen die nauwkeuriger aansluiten bij specifieke bouwfases. Dit geeft je meer controle over de betalingen en beperkt het financiële risico per termijn.
Ook bij transformatieprojecten, waarbij bestaande gebouwen worden omgebouwd tot woningen, gelden vaak afwijkende termijnregelingen. De onvoorspelbaarheid van verbouwingen in bestaande panden maakt een flexibeler betalingsschema noodzakelijk.
Sommige aannemers bieden kopers de keuze tussen verschillende termijnstructuren. Een verdeling met meer kleinere termijnen kan aantrekkelijk zijn voor kopers die meer grip willen houden op de voortgang, terwijl een eenvoudiger schema administratief minder belastend is.
Bij het beoordelen van afwijkende termijnregelingen is het verstandig om de verdeling te laten controleren door een onafhankelijke adviseur. Wij kunnen als ervaren bouwkundige specialisten ondersteuning bieden bij het beoordelen van bouwcontracten en termijnregelingen, zodat je met vertrouwen je nieuwbouwproject kunt starten.
Veelgestelde vragen
Wat gebeurt er als ik een bouwtermijn niet op tijd kan betalen?
Als je een termijn niet op tijd kunt betalen, neem dan direct contact op met je bank en de aannemer. De bank kan in sommige gevallen het bouwdepot aanvullen met een aanvullende lening, mits je financiële situatie dit toelaat. Wacht niet af, want te late betalingen kunnen leiden tot vertragingen in de bouw of zelfs contractbreuk met bijbehorende boetes.
Hoe controleer ik of het gefactureerde werk daadwerkelijk is uitgevoerd?
Plan bij elke termijnfactuur een bouwplaatsbezoek in om de voortgang met eigen ogen te zien. Maak foto’s en vergelijk deze met het termijnschema in je contract. Bij twijfel kun je een onafhankelijke bouwkundige inschakelen voor een tussentijdse inspectie. Deze kosten verdien je vaak terug door eventuele gebreken vroegtijdig te signaleren.
Kan ik onderhandelen over de termijnverdeling met de aannemer?
Bij projectmatige nieuwbouw is de termijnverdeling meestal vastgelegd en lastig te wijzigen omdat dezelfde voorwaarden voor alle kopers gelden. Bij zelfbouw of kleinere projecten is er vaak meer onderhandelingsruimte. Je kunt bijvoorbeeld vragen om meer kleinere termijnen of een lagere eerste termijn, maar houd er rekening mee dat aannemers hun cashflow moeten waarborgen.
Wat als de bouw langer duurt dan gepland en mijn bouwdepot-rente afloopt?
De meeste banken hanteren een maximale looptijd voor het bouwdepot van twee tot drie jaar. Bij overschrijding vervalt vaak de rentevergoeding over het resterende saldo, of kan de bank het depot vroegtijdig sluiten. Informeer vooraf bij je hypotheekverstrekker naar de exacte voorwaarden en vraag tijdig om verlenging als vertraging dreigt.
Moet ik de grondkosten ook via het bouwdepot betalen?
De grondkosten worden meestal apart afgerekend bij de notaris op het moment van grondoverdracht, vóórdat de bouw start. Dit bedrag komt niet uit het bouwdepot maar wordt direct uit je hypotheek betaald. Het bouwdepot is specifiek bedoeld voor de bouwtermijnen van de woning zelf. Controleer je hypotheekofferte om te zien hoe grond- en bouwkosten zijn opgesplitst.
Hoe zit het met meerwerk tijdens de bouw en de 30/40/30-verdeling?
Meerwerk valt buiten de oorspronkelijke bouwsom en dus buiten de 30/40/30-verdeling. Je moet meerwerk vaak apart financieren, tenzij je vooraf extra ruimte in je hypotheek hebt opgenomen. Bespreek meerwerkwensen zo vroeg mogelijk met de aannemer én je hypotheekadviseur om financiële verrassingen te voorkomen.
Wat is het verschil tussen Woningborg en SWK garantie bij de 30/40/30-regeling?
Beide garantieregelingen bieden vergelijkbare bescherming tegen faillissement van de aannemer en gebreken na oplevering. Het belangrijkste verschil zit in de aangesloten aannemers en de exacte voorwaarden. Controleer welke garantie bij jouw project hoort en lees de polisvoorwaarden goed door. Let vooral op de dekking tijdens de bouw en de garantietermijnen na oplevering.
Gerelateerde artikelen
- Moet je aanwezig zijn tijdens een professionele dakinspectie?
- Kan een VvE een lening afsluiten voor groot onderhoud?
- Hoeveel jaar vooruit kijkt een meerjarenonderhoudsplan VVE?
- Is een dakinspectie met drone beter dan een handmatige inspectie?
- Hoeveel geld moet een VvE in kas hebben?
Deze inhoud is gegenereerd met behulp van AI en kan fouten bevatten.